
Übersicht: Kontenplan für KMU in der Schweiz
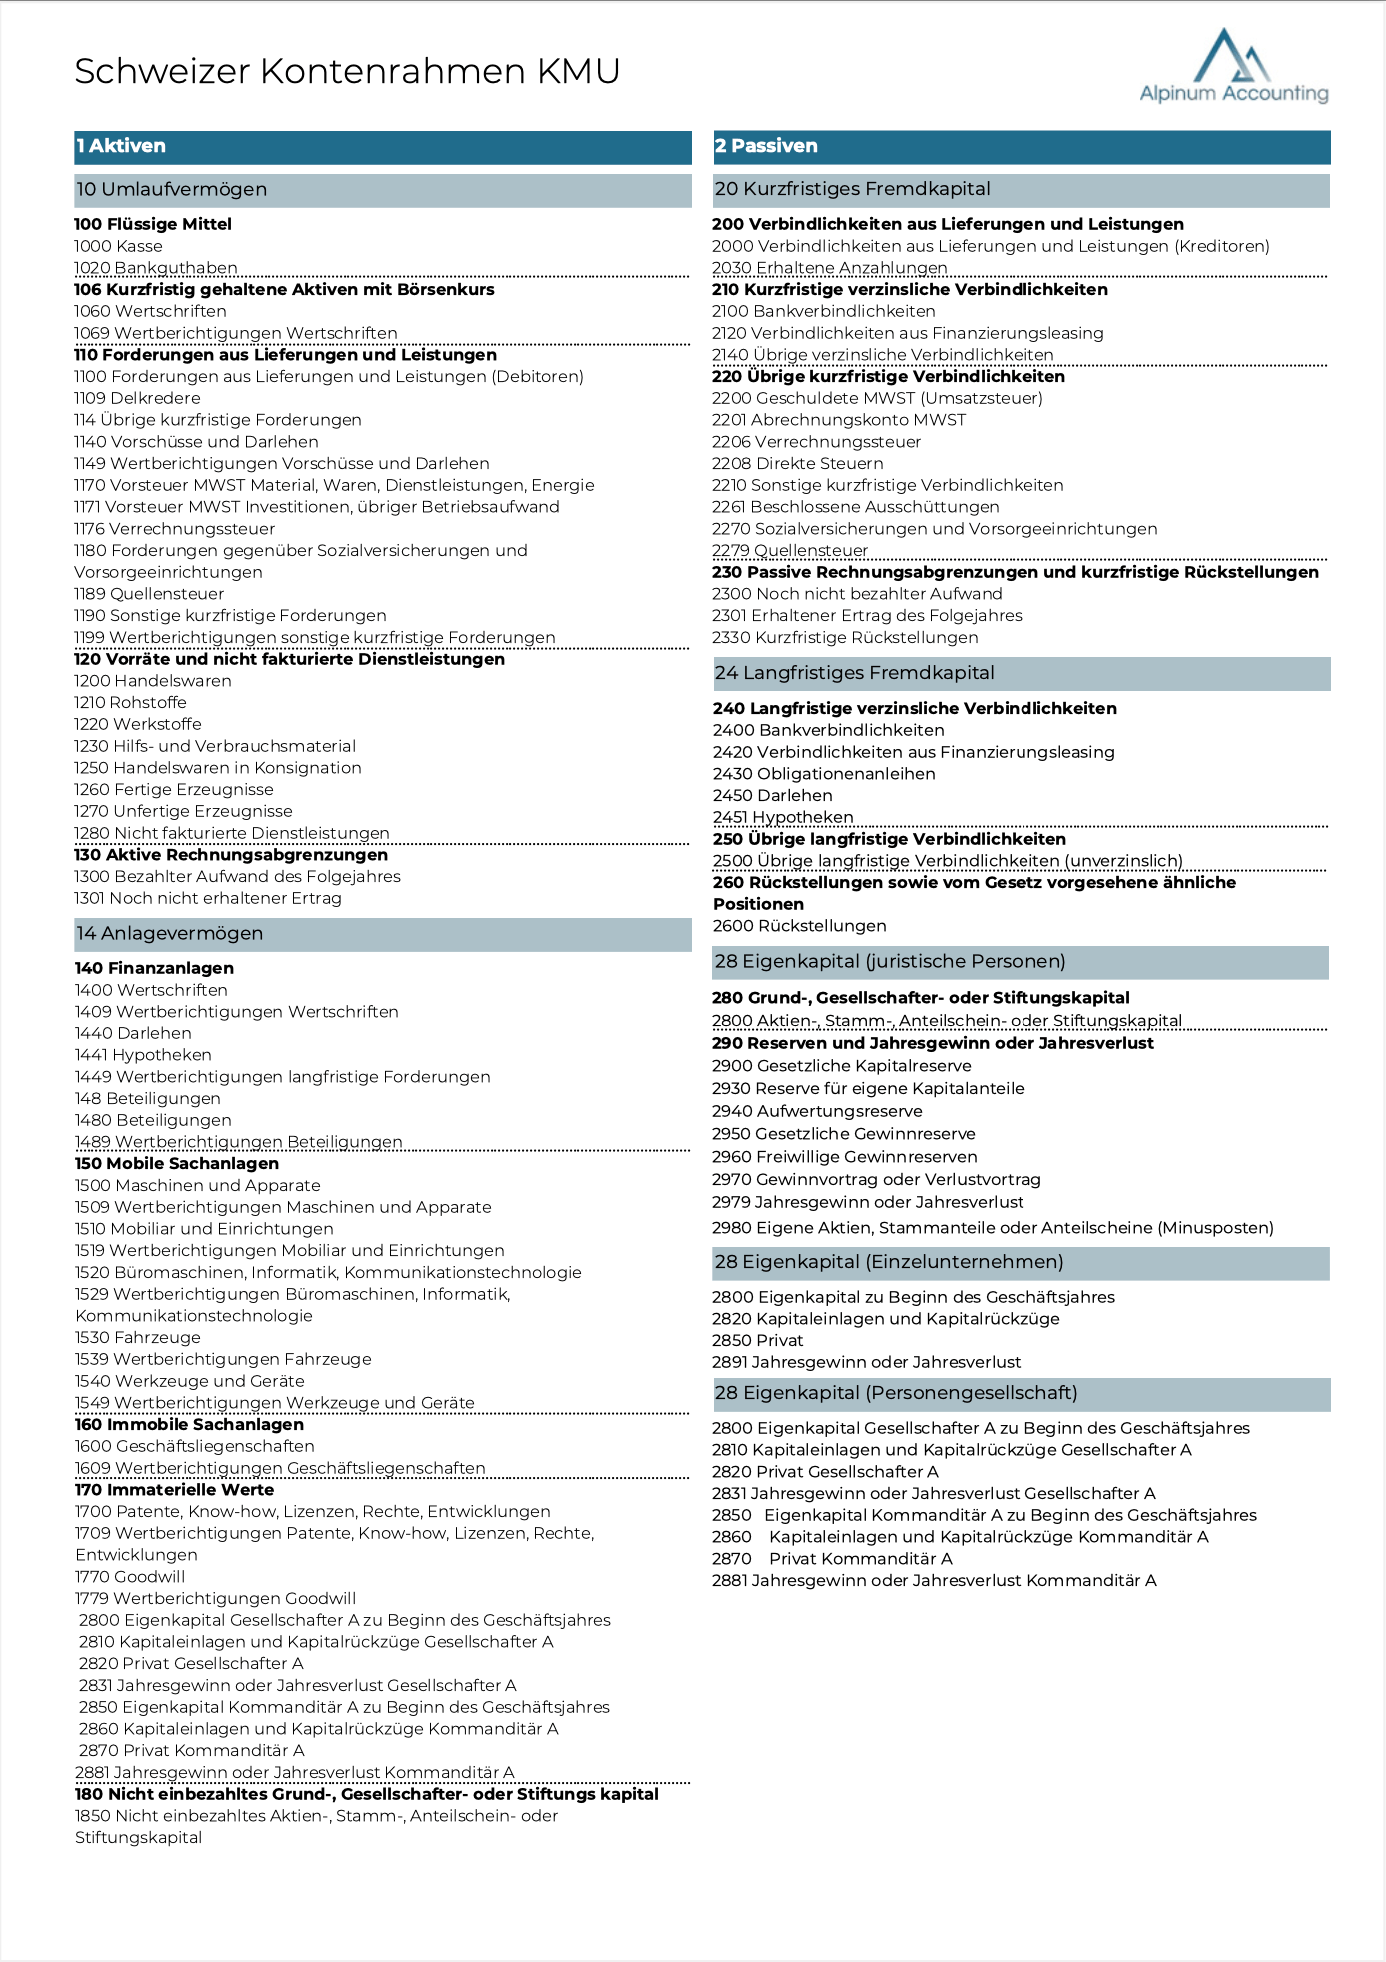
Der Kontenrahmen und der Kontenplan sind essenziell für Schweizer KMUs. Sie legen den Grundstein für die ordentliche Führung der Finanzen. Der Kontenrahmen KMU ist die Vorlage mit allen möglichen Konten, der Kontenplan ist Ihre Auswahl daraus: genau die Konten, die Ihr Unternehmen braucht. Diese Übersicht zeigt den Unterschied, die Kontenklassen und wie Sie Ihren Kontenplan Schritt für Schritt erstellen.
Schweizer Kontenrahmen KMU
Unser Schweizer Kontenrahmen KMU kann Ihnen als Vorlage dienen.
Download: Schweizer Kontenrahmen KMUKontenrahmen vs. Kontenplan
Bevor wir in das Thema eintauchen, erklären wir den Unterschied zwischen dem Kontenplan und Kontenrahmen.- Der Kontenrahmen ist eine Art umfassende Bibliothek aller möglichen Buchhaltungskonten, die ein Unternehmen nutzen kann. Er dient als universelle Vorlage und bietet eine strukturierte Übersicht für jedermann.
- Der Kontenplan hingegen ist Ihre persönliche Version des Kontenrahmens. Hier wählen Sie spezifisch jene Konten aus, die für Ihren Betrieb und Unternehmen relevant sind.
Anpassung des Kontenplans für jede Rechtsform
Es gibt für jede Rechtsform den passenden Kontenplan. Dabei spielt es keine Rolle, ob Sie ein Einzelunternehmen, eine Kollektivgesellschaft oder eine Kapitalgesellschaft leiten.- Einzelunternehmen: Der Kontenplan reflektiert im Normalfall die Einnahmen und Ausgaben sowie den Gewinn oder Verlust.
- Personengesellschaften: Der Kontenplan enthält nebst den Einnahmen und Ausgaben die Kapitaleinlagen und Kapitalrückzüge. Dazu noch die Gewinne oder Verluste jedes Gesellschafters.
- Juristische Personen: Bei GmbHs oder AGs wird der Kontenplan noch ausführlicher. Zusätzlich benötigt es spezifische Konten für die Reserven sowie den Jahresgewinn oder -verlust.
Welche Buchführungspflicht für Ihre Rechtsform gilt, lesen Sie im Beitrag Buchhaltung in der Schweiz.
Grundlagen des Kontenplans, welche Sie kennen sollten
- Die Aktiven sind die Vermögenswerte und umfassen alles, was ein Unternehmen besitzt. Unterteilt sind diese in Umlaufvermögen und Anlagevermögen.
- Das Umlaufvermögen ist schnell in Bargeld umwandelbar. Ideal für den täglichen Geschäftsbetrieb und das Begleichen kurzfristiger Schulden. Anlagevermögen hingegen ist langfristig und unterstützt das Wachstum der Unternehmung.
Kurz gesagt, Umlaufvermögen hält Ihr Geschäft am Laufen, während Anlagevermögen es aufbaut. - Die Passiven sind im Grunde alles, was ein Unternehmen schuldet. Sie teilen sich auf das Fremdkapital und Eigenkapital auf.
Kurzfristiges Fremdkapital beinhaltet kurzfristige Verbindlichkeiten, die voraussichtlich innerhalb eines Jahres ab Bilanzstichtag fällig werden. Dazu zählen offene Rechnungen und kurzfristige Kredite.
Langfristiges Fremdkapital beinhaltet langfristige Verbindlichkeiten, die über mehrere Jahre abbezahlt werden. Hier handelt es sich meist um Darlehen für Anschaffungen wie Gebäude oder Maschinen. - Das Eigenkapital ist das private Kapital des Eigentümers. Es setzt sich zusammen aus dem Grundkapital, Reserven und Jahresgewinn oder Jahresverlust.
Aktiva und Passiva in der Bilanz zeigen die Finanzierung und Nutzung von Vermögenswerten eines Unternehmens. Beide Seiten müssen den gleichen Gesamtwert haben für eine ausgeglichene Bilanz. Es liefert somit einen klaren Überblick über die finanzielle Situation.
- Klasse 3: Betrieblicher Ertrag umfasst alle Einnahmen aus Verkäufen, Dienstleistungen und anderen betrieblichen Aktivitäten. Dazu gehören Produktions-, Handels- und Dienstleistungsertrag sowie sonstige Erträge.
- Klasse 4: Material-, Handelswaren- und Energieaufwand zeigt die Kosten für Rohmaterial, bezogene Waren und Energie. Alles Notwendige für die Leistungserstellung wird in dieser Klasse gebucht.
- Klasse 5: Personalaufwand deckt Löhne, Gehälter und Sozialversicherungsbeiträge ab. Dieses Konto ist entscheidend für die Verwaltung der Personalkosten.
- Klasse 6: Übriger betrieblicher Aufwand fasst alle weiteren Betriebskosten zusammen, einschliesslich Raum-, Fahrzeug- und Verwaltungsaufwand sowie Abschreibungen.
- Klasse 7: Betrieblicher Nebenerfolg erfasst Gewinne und Kosten von Nebengeschäften. Dazu zählen Einnahmen, die nicht direkt aus dem Hauptgeschäft stammen, wie Mieteinnahmen. Es zeigt, wie Zusatzgeschäfte finanziell zum Unternehmen beitragen.
- Klasse 8: Betriebsfremder und ausserordentlicher Ertrag/Aufwand umfasst Einnahmen und Ausgaben ausserhalb des normalen Geschäftsbetriebs. Hier finden sich ungewöhnliche Ereignisse und direkte Steuern. Es zeigt, wie solche Sonderfälle das Unternehmen finanziell beeinflussen.
- Klasse 9: Abschluss bildet den Jahresgewinn oder Jahresverlust ab. Es liefert damit einen Gesamtüberblick über den finanziellen Erfolg des Unternehmens im Geschäftsjahr.
Diese Konten bieten einen umfassenden Einblick in die finanzielle Situation eines KMU. Von den Haupteinnahmen bis hin zu den wesentlichen Aufwandsarten.
Wie einen Kontenplan erstellen
Nehmen wir als Beispiel ein Tech-Startup, „ABC GmbH“, das sich auf die Entwicklung von Softwarelösungen spezialisiert hat. Die Gründer möchten, dass ihr Kontenplan alle Teile ihres Unternehmens berücksichtigt und gleichzeitig Raum für Wachstum lässt.- Schritt 1: Grundlegende Konten definieren
Zunächst legt die ABC GmbH die grundlegenden Konten fest, die jedes Unternehmen benötigt:- Aktiven (Vermögenswerte): Hierzu gehören Bankkonten, Forderungen aus Lieferungen und Leistungen, Büroausstattung und Software.
- Passiven (Verbindlichkeiten): Darunter fallen Kredite, Verbindlichkeiten aus Lieferungen und Leistungen sowie erhaltene Anzahlungen.
- Eigenkapital: Dazu zählen das Stammkapital und die Gewinnreserven.
- Aufwendungen: Beispiele sind Miete, Gehälter, Marketing und Entwicklungskosten.
- Erträge: Dazu zählen Einnahmen aus dem Verkauf von Softwarelösungen und möglicherweise Zinseinnahmen.
- Schritt 2: Spezifische Konten hinzufügen
- Als nächstes fügt die ABC GmbH spezifische Konten hinzu, die für ihr Geschäftsmodell relevant sind, wie z.B.:
- Lizenzgebühren (Erträge): Für Einnahmen aus Lizenzverträgen.
- Forschungs- und Entwicklungskosten (Aufwendungen): Speziell für die Entwicklung neuer Softwarelösungen.
- Subventionen (Erträge): Falls die ABC GmbH staatliche Fördermittel für ihre Projekte erhält.
- Schritt 3: Konten nummerieren
Alle Konten gemäss dem vorgegebenen Aufbau nummerieren und benennen. Achten Sie dabei auf klare und einheitliche Bezeichnungen, wie z.B.:- 3 Betrieblicher Ertrag aus Lieferungen und Leistungen
- 3400 Dienstleistungserlös
- 3410 Erträge aus Lizenzen
- 3420 Erträge aus Beratungen
- Schritt 4: Den Kontenplan anpassen und aktualisieren
Es ist wichtig, dass die ABC GmbH ihren Kontenplan regelmässig überprüft und anpasst. Somit wird sichergestellt, dass er mit der Entwicklung des Unternehmens Schritt hält. Neue Geschäftsbereiche oder geänderte Vorschriften können die Hinzufügung neuer Konten erforderlich machen. Mit welchen zusätzlichen Konten Agenturen, Online-Shops oder Beratungsfirmen ihre Zahlen übersichtlich halten, zeigen wir in der Übersicht Treuhänder für Ihre Branche.
Der passende Kontenplan für Ihr KMU
Fazit
Ein gut strukturierter Kontenplan ist essenziell. Er dient als Grundgerüst für die Finanzen eines Unternehmens und erleichtert es, die gesetzlichen Vorgaben zur Buchführung und zur Gliederung der Jahresrechnung einzuhalten. Es lohnt sich, bei der Erstellung des Kontenplans einen Treuhänder beizuziehen, der Sie dabei gezielt berät. Eine nachträgliche Anpassung des Kontenplans kann schnell zeitintensiv und teuer werden.Es lohnt sich daher, bereits in der Startphase Zeit in das richtige Set-up zu investieren. Download: Schweizer Kontenrahmen KMU
Mit einem Kontenplan auf Basis des Kontenrahmens KMU ist Ihre Buchhaltung von Anfang an klar gegliedert, und Ihre Auswertungen zeigen genau die Zahlen, mit denen Sie Ihr Geschäft steuern. Wenn Sie Ihre Buchhaltung auslagern, richtet ALPINUM den Kontenplan passend zu Rechtsform und Branche ein und führt ihn laufend nach.
Weitere interessante Artikel zum Thema finden Sie hier:
- Buchhaltung selber machen: Buchhaltung Excel-Vorlage
- Delkredere: Wie viel Prozent in der Schweiz
- Jahresabschluss selber machen, so geht es
Inhaltsverzeichnis
Kontenrahmen vs. Kontenplan
Anpassung des Kontenplans für jede Rechtsform
Grundlagen des Kontenplans, welche Sie kennen sollten
Wie einen Kontenplan erstellen
Fazit
Unsere Dienstleistungen umfassen Finanzbuchhaltung, Mehrwertsteuer, Lohnadministration, Payrolling, Jahresabschluss, Finanzanalyse, damit Ihr Unternehmen wachsen kann. Kontaktieren Sie uns noch heute für eine massgeschneiderte Lösung.