
Sponsoring und Spenden: Unterschiede und steuerliche Aspekte
Muster Sponsoringvertrag Schweiz
Sponsoring und Spenden unterstützen Vereine und Organisationen, werden aber bei Mehrwertsteuer und Steuerabzug unterschiedlich behandelt. Unser Muster-Sponsoringvertrag regelt Leistung, Gegenleistung und MWST.
Download: Muster Sponsoringvertrag
In einer Zeit, in der soziale Verantwortung und Unternehmensengagement zunehmend an Bedeutung gewinnen, spielen Sponsoring und Spenden eine wesentliche Rolle bei der Förderung von Veranstaltungen, Initiativen und Organisationen. Diese Beiträge fördern gemeinnützige, kulturelle oder sportliche Zwecke und unterliegen zugleich steuerlichen und vertraglichen Regeln. Steuerlich werden beide Formen unterschiedlich behandelt, besonders bei der Mehrwertsteuer.
1. Definition von Sponsoring und Spenden
Sponsoring
Beim Sponsoring handelt es sich um eine Form der Unterstützung, bei der ein Unternehmen oder eine Einzelperson finanzielle oder materielle Leistungen erbringt und im Gegenzug eine Gegenleistung erwartet. Diese Gegenleistung besteht in der Regel aus Werbe- oder Marketingmassnahmen. Dadurch wird das Image des Sponsors gefördert oder dessen Bekanntheitsgrad erhöht. Diese Leistungen werden publikumswirksam mitgeteilt, um die Marktposition des Zuwendenden zu verbessern, indem auf sein soziales Engagement oder seine Zusammenarbeit mit einer Organisation hingewiesen wird. Wie PR- und Kommunikationsagenturen Kampagnen und weiterverrechnete Fremdleistungen in der Mehrwertsteuer abrechnen, zeigen wir auf der Seite für PR-Agenturen.
Spenden
Im Mehrwertsteuersystem wird eine Spende nicht als Leistung betrachtet, da keine direkte Gegenleistung erwartet wird. Dies bedeutet, dass der Spender keine spezifischen Vorteile oder Leistungen im Sinne der Mehrwertsteuer erhält. Spenden gelten mehrwertsteuerlich nicht als Entgelt (Art. 18 Abs. 2 lit. d MWSTG). Eine Zuwendung bleibt auch dann eine Spende, wenn eine Publikation sie in neutraler Form erwähnt, selbst mit Firma oder Logo des Spenders (Art. 3 lit. i Ziff. 1 MWSTG). Die Unterstützung darf nicht dazu dienen, eine spezifische Leistung oder ein bestimmtes Produkt zu erlangen, da dies eine steuerbare Werbeleistung darstellen könnte. Wie Film- und Musikproduktionen Fördergelder und Subventionen in der Mehrwertsteuer behandeln, zeigen wir auf unserer Seite für Film und Musik.
2. Steuerabzug bei Sponsoring und Spenden
Natürliche Personen
Steuerabzug für Spenden: Natürliche Personen können Spenden an gemeinnützige Organisationen in der Regel von ihrem steuerbaren Einkommen abziehen. Dies setzt voraus, dass die empfangende Organisation von der Steuer befreit ist und ihren Sitz in der Schweiz hat.
Anerkennung durch Zewo-Zertifizierung: Eine einfache Möglichkeit für Spender, die Gemeinnützigkeit einer Organisation zu überprüfen, ist die Zewo-Zertifizierung. Zewo ist ein privates Gütesiegel: Zewo-zertifizierte Organisationen sind in der Regel steuerbefreit, massgebend ist aber die Verfügung der kantonalen Steuerverwaltung. Es gibt zudem auch andere Institutionen, die für einen Steuerabzug qualifiziert sind.
Kantonale Veröffentlichungen: Einige kantonale Steuerverwaltungen veröffentlichen Listen mit steuerbefreiten Organisationen auf ihren Webseiten. Es lohnt sich, diese Informationen zu überprüfen, um sicherzustellen, dass die Spende steuerlich abzugsfähig ist.
Bei der direkten Bundessteuer ziehen Sie Spenden ab, wenn sie im Steuerjahr mindestens CHF 100 erreichen und insgesamt 20 Prozent der um die Aufwendungen verminderten Einkünfte nicht übersteigen (Art. 33a DBG). Für die Staats- und Gemeindesteuern bestimmt das kantonale Recht das Ausmass des Abzugs (Art. 9 Abs. 2 lit. i StHG).
Juristische Personen
Steuerliche Förderung für Unternehmen: Juristische Personen ziehen freiwillige Leistungen an steuerbefreite gemeinnützige Organisationen mit Sitz in der Schweiz bis 20 Prozent des Reingewinns als geschäftsmässig begründeten Aufwand ab (Art. 59 Abs. 1 lit. c DBG).
Gemeinnützige Organisationen: Es ist wichtig sicherzustellen, dass die empfangende Organisation als gemeinnützig anerkannt ist. Es gelten die gleichen Kriterien wie bei natürlichen Personen; ein Gütesiegel wie Zewo ist ein Hinweis, ersetzt aber nicht die Steuerbefreiung der Organisation.
Sorgfältige Dokumentation: Sowohl natürliche als auch juristische Personen sollten ihre Spenden sorgfältig dokumentieren. Dies umfasst Spendenquittungen oder Bestätigungen von den begünstigten Organisationen.
Sponsoring als Aufwand
Bei Sponsoring-Leistungen handelt es sich um steuerbare Leistungen, da der Sponsor eine Gegenleistung erwartet. Der Empfänger des Sponsorings stellt dem Sponsor eine Rechnung aus, und der Sponsor verbucht den Betrag als geschäftsmässig begründeten Aufwand. Mehrwertsteuerlich ist Entgelt der ganze Betrag, den der Sponsor für die Werbeleistung aufwendet (Art. 3 lit. f MWSTG); die Steuer wird vom tatsächlich empfangenen Entgelt berechnet (Art. 24 Abs. 1 MWSTG).
Bruttoprinzip
Zwischen Parteien, die gegenseitig Lieferungen oder Dienstleistungen erbringen, müssen die Leistungen vollständig in Rechnung gestellt werden. Aufwand und Ertrag dürfen Sie in der Buchhaltung nicht miteinander verrechnen (Art. 958c Abs. 1 Ziff. 7 OR). Eine Verrechnung allein über einen Nettobetrag zugunsten einer Partei widerspricht deshalb den Grundsätzen einer ordnungsgemässen Buchführung.
Naturalleistungen
Naturalleistungen, die im Rahmen eines Sponsorings erbracht werden, müssen gegenseitig in Rechnung gestellt und versteuert werden. Das Unternehmen oder der Sponsor stellt die Naturalleistungen und der Empfänger die Werbeleistung in Rechnung.
3. Spendenvereinbarung und Sponsoringvertrag
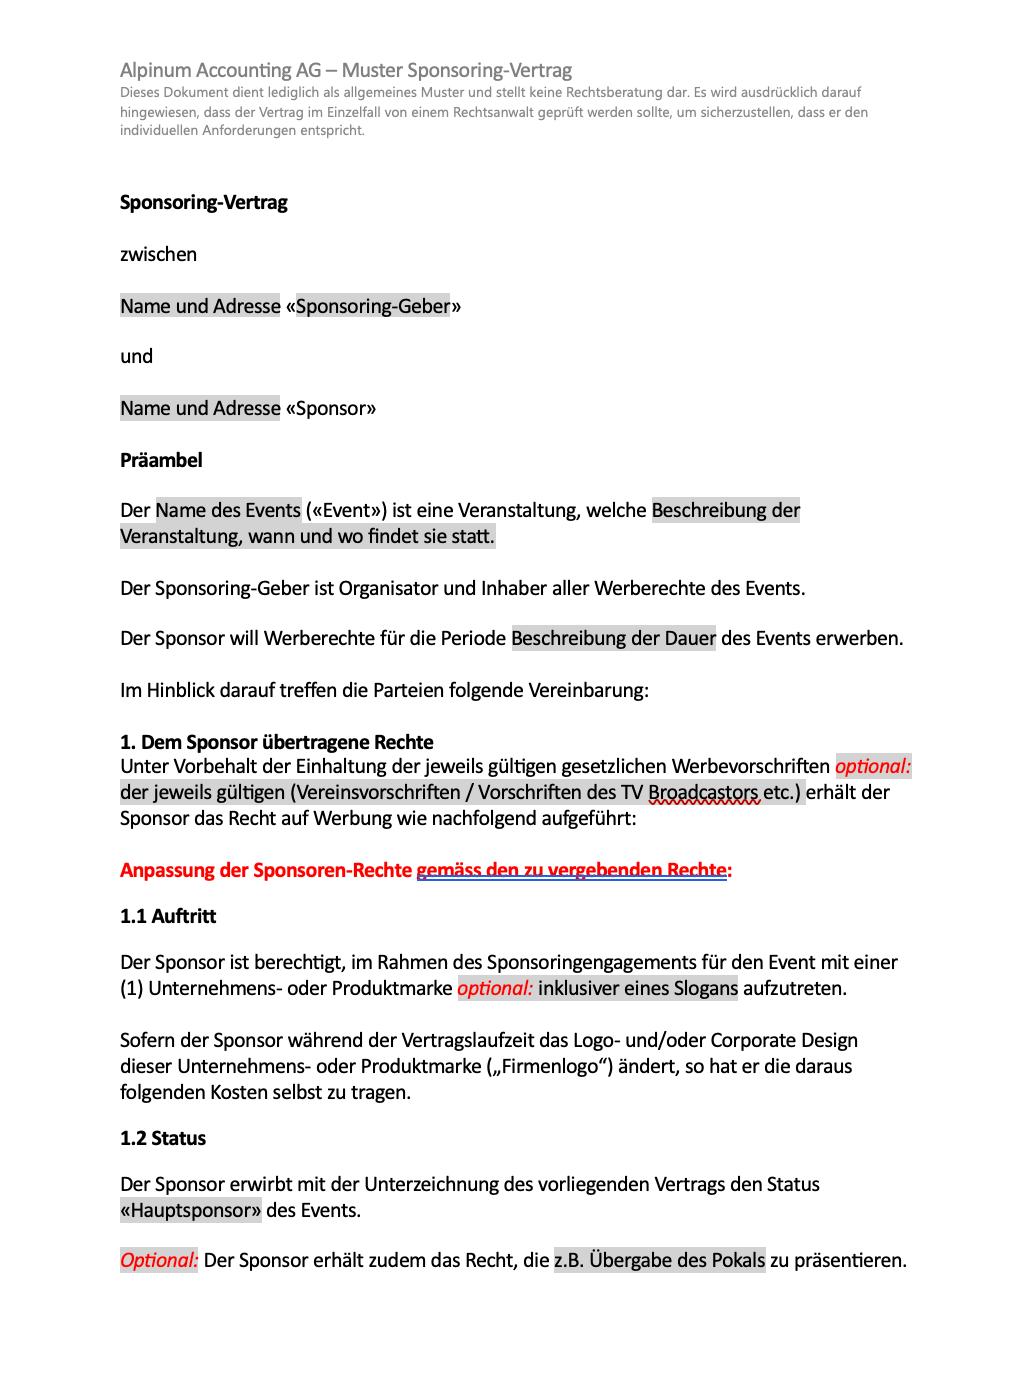
Ein Vertrag sollte die Absprachen umfassend wiedergeben, um eine reibungslose Abwicklung sicherzustellen.Für Spenden ist eine klare Vereinbarung wichtig, um:
- Die Spendenqualifikation zu belegen.
- Spenden von anderen Geschäftsbeziehungen abzugrenzen (z. B. normale Kundengeschäfte).
Bei Sponsoringverträgen sollten die Bedingungen klar sein:
- Sponsoren- und Empfängerleistungen
- Sponsorrechte
- Abrechnung von Leistungen
- Mehrwertsteuerregelung
Download: Muster Sponsoringvertrag
Was das für Ihre Sponsoringverträge bedeutet
Halten Sie in jedem Sponsoringvertrag fest, welche Werbeleistung der Empfänger erbringt, und verlangen Sie eine Rechnung mit ausgewiesener MWST. Spenden ohne Gegenleistung belegen Sie mit der Spendenbestätigung einer steuerbefreiten Organisation. Beim Jahresabschluss ordnen wir Sponsoring und Spenden den passenden Konten zu und berücksichtigen sie in der Steuererklärung Ihres Unternehmens.
Weitere interessante Artikel zum Thema finden Sie hier:
- Die Buchhaltung von Darlehensverträgen in der Schweiz: Ein Überblick
- Schnuppertag, Probetag und Schnupperlehre in der Schweiz: Einblick in rechtliche Aspekte und Best Practices
- Arbeitsvertrag Muster Schweiz: die wesentlichen Elemente
Inhaltsverzeichnis
1. Definition von Sponsoring und Spenden
2. Steuerabzug bei Sponsoring und Spenden
3. Spendenvereinbarung und Sponsoringvertrag
Was das für Ihre Sponsoringverträge bedeutet
Unsere Dienstleistungen umfassen Finanzbuchhaltung, Mehrwertsteuer, Lohnadministration, Payrolling, Jahresabschluss, Finanzanalyse, damit Ihr Unternehmen wachsen kann. Kontaktieren Sie uns noch heute für eine massgeschneiderte Lösung.